國壽鑫享至尊年金保險 構筑穩健財務管理的終身現金流
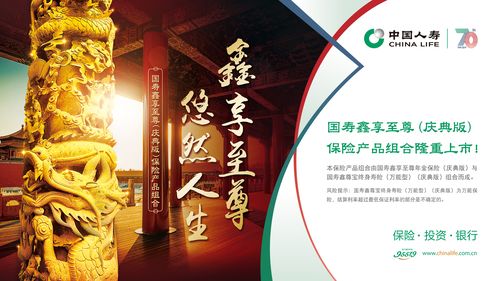
在低利率與市場波動并存的當下,如何為家庭財務打造一份安全、穩定且伴隨終身的現金流,成為越來越多人的核心訴求。中國人壽推出的「國壽鑫享至尊年金保險」,正是一款面向中長期財務規劃的年金產品,它并非簡單的理財替代,而是以保險合同為載體,幫助用戶在確定的時間維度上實現資金的跨周期分配。本文將圍繞產品特點,解析其在財務管理中的實際功用。
一、產品核心機制:以確定性對抗不確定性
國壽鑫享至尊年金保險通常采用“年金+萬能賬戶”的雙賬戶結構。在合同約定的年金領取期間,被保險人可按年或按月領取固定年金,這筆資金進入萬能賬戶后,還能享受最低保證利率之上的浮動收益。這種設計將“確定給予”與“潛在增值”結合在一起,既鎖定了長期底線收益,又保留了向上彈性。
對于財務管理而言,該產品的關鍵價值在于法律合同層面的確定性。無論是孩子的教育金、自己的補充養老金,還是家庭長期備用金,一旦投保,年金的領取時間、金額均寫入合同,不受后期利率下行或投資環境惡化的影響。
二、適用場景:匹配全生命周期的財務目標
- 教育金規劃:家長可為子女投保,約定在高中、大學階段開始領取年金,確保即使家庭收入波動,孩子的教育支出依然有穩定來源。
- 養老金補充:30-45歲人群可趁收入上升期投入,選擇60歲后開始領取,與社保養老金形成互補,抵御長壽風險。
- 資產隔離與傳承:年金保險的投保人、被保險人、受益人的架構設計,可實現部分資產與債務風險的隔離,并通過指定受益人的方式完成定向傳承,減少糾紛。
需要注意的是,年金保險屬于長期持有型工具,早期退保可能造成本金損失,因此更適合用中長期不動的閑置資金來配置。
三、財務管理視角下的三點提醒
第一,明確需求再匹配產品。年金險的核心優勢是長期確定性,而非短期高收益。如果資金三五年內要動用,則不宜選擇年金保險。
第二,關注萬能賬戶的保底利率與現行結算利率。國壽鑫享至尊所關聯的萬能賬戶通常設有最低保證利率(如2.0%-2.5%區間,具體以條款為準),實際結算利率每月公布,會隨市場變化。消費者應優先看保底利率,浮動部分不應作為決策的唯一依據。
第三,理解流動性限制。年金保險前期現金價值較低,退保拿回的錢可能少于已交保費。建議采取“長期繳費+長期持有”策略,讓時間復利發揮作用。
國壽鑫享至尊年金保險并非適合所有人的萬能方案,但對于追求“確定性現金流、專款專用、穩健傳承”的家庭而言,它是一種值得納入財務管理工具箱的長期契約。在個人財務規劃中,沒有最好的產品,只有最適合的組合。將年金保險與存款、基金、不動產等資產合理搭配,才能真正實現進可攻、退可守的財務從容。
如若轉載,請注明出處:http://m.bjqshs.cn/product/42.html
更新時間:2026-11-08 16:23:05